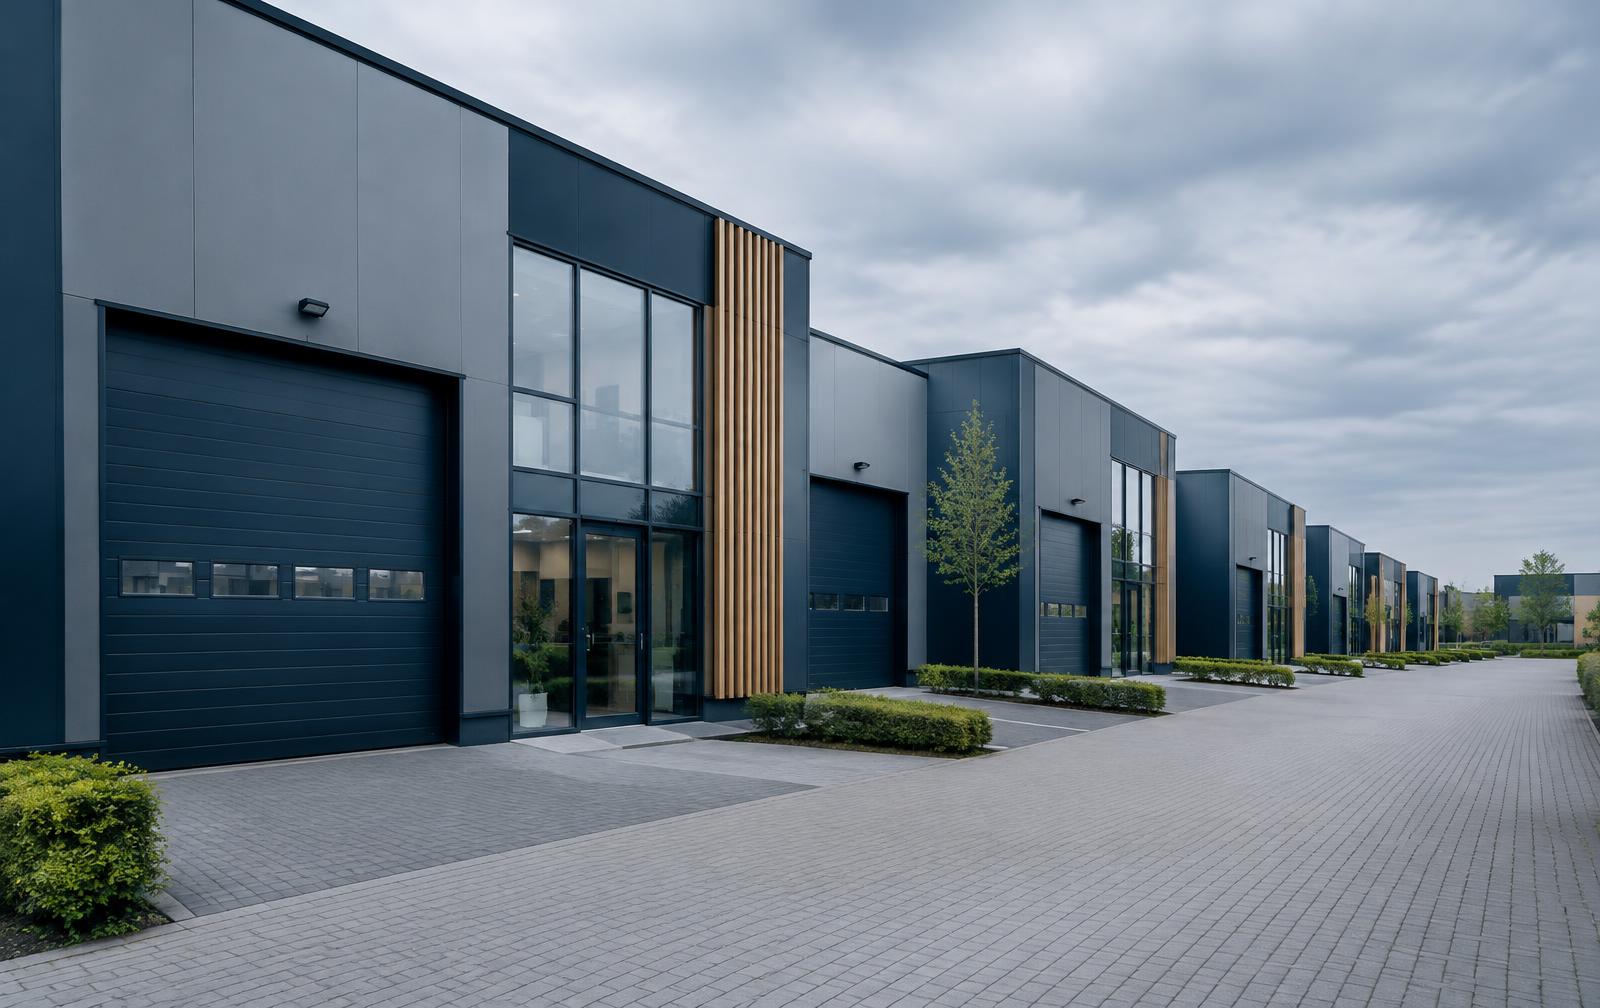
Investeren in bedrijfspanden: wat je moet weten
Zakelijk vastgoed trekt beleggers met huurcontracten op lange termijn. De regels, kosten en risico's verschillen wezenlijk van woningen.
Hoe verschilt zakelijk vastgoed van woningen?
Bij bedrijfsvastgoed denk je aan kantoren, winkels, bedrijfshallen en praktijkruimtes. De huurder is een onderneming, huurcontracten lopen vaak meerdere jaren en de huurbescherming is anders geregeld dan bij woningen. Dat biedt voorspelbaarheid zolang het pand verhuurd is, maar leegstand kan lang duren en duur zijn.
Kosten bij aankoop
Bij aankoop van een niet-woning betaal je overdrachtsbelasting tegen een hoger tarief dan bij woningen. Daarnaast komen notaris, taxatie, financieringskosten en eventueel bouwkundig onderzoek erbij. Controleer het actuele tarief altijd bij de Belastingdienst; het wordt periodiek aangepast.
| Kostenpost | Wanneer | Opmerking |
|---|---|---|
| Overdrachtsbelasting | Bij aankoop | Tarief voor niet-woningen, zie Belastingdienst |
| Notaris en kadaster | Bij aankoop | Leveringsakte en eventuele hypotheekakte |
| Taxatie en onderzoek | Vooraf | Vaak verplicht voor financiering |
| Onderhoud en VvE | Doorlopend | Groot onderhoud vooraf begroten |
| Verzekeringen en lokale lasten | Doorlopend | OZB eigenaarsdeel, opstalverzekering |
Btw bij verhuur
Verhuur van bedrijfsruimte is in principe vrijgesteld van btw. Onder voorwaarden kunnen verhuurder en huurder kiezen voor belaste verhuur. Dan kan de verhuurder de btw op aankoop en verbouwing in veel gevallen terugvragen. De voorwaarden zijn streng, onder meer over het btw-gebruik door de huurder. Laat dit vooraf toetsen door een fiscalist.
Rekenen met een fictief voorbeeld
Stel: een bedrijfsunit kost (fictief) €300.000 inclusief bijkomende kosten en levert €21.000 huur per jaar op. Het bruto aanvangsrendement is dan 7%. Trek je jaarlijkse kosten van bijvoorbeeld €4.000 af, dan blijft er €17.000 over, een netto aanvangsrendement van circa 5,7%. Leegstand, rente en belasting zijn hierin nog niet meegenomen. Dit voorbeeld is uitsluitend ter illustratie.
Voor- en nadelen
Voordelen
- Langlopende huurcontracten met zakelijke huurders
- Huurder draagt vaak een deel van de lasten
- Tastbare belegging met eigen zeggenschap
Nadelen
- Hoge instapkosten en beperkte spreiding
- Leegstand kan lang duren
- Fiscale en juridische complexiteit
Realiteitscheck
Minder aantrekkelijk dan het lijkt?
Een aanvangsrendement op papier zegt weinig zolang leegstand, rente, groot onderhoud en verduurzamingseisen niet zijn meegerekend. Eén jaar leegstand kan meerdere jaren netto huur tenietdoen.
Risico's en aandachtspunten
Waar je op let
- Leegstand en faillissement van huurder
- Waardedaling door marktomstandigheden of veroudering
- Renterisico bij financiering
- Strengere duurzaamheidseisen (zoals het energielabel voor kantoren)
Praktische vervolgstappen
- 01Bepaal welk type pand en welke regio bij je past
- 02Reken scenario's door met leegstand en rentestijging
- 03Laat btw-positie en overdrachtsbelasting toetsen door een fiscalist
- 04Vraag een onafhankelijke taxatie en bouwkundige keuring aan
Bronnen en verwijzingen
Dit artikel is algemene informatie en geen persoonlijk advies. Rekenvoorbeelden zijn fictief en dienen alleen ter illustratie. Controleer actuele regels en tarieven bij de genoemde bronnen. Lees ons bronnenbeleid en de disclaimer.
Meer weten over dit onderwerp?
Stel je vraag aan de redactie. We beantwoorden algemene vragen en kunnen je wijzen op betrouwbare bronnen; we geven geen persoonlijk advies.
Gerelateerde artikelen
KennisbankGarageboxen en opslagruimtes als belegging
Garageboxen zijn een van de meest toegankelijke vormen van vastgoed. Weinig onderhoud, maar ook beperkte groei. Een nuchtere blik.
6 min leestijd
Een eigen onderneming starten met €25.000
Met €25.000 kun je in Nederland een serieuze start maken als ondernemer. Mits je weet waar het geld naartoe gaat en hoeveel buffer je overhoudt.
7 min leestijd
Een bestaand bedrijf overnemen: hoe werkt het?
Een overname geeft je direct klanten, omzet en personeel. Maar je koopt ook de geschiedenis van een ander. Zo pak je het gestructureerd aan.
9 min leestijd